定期盤存制(實地盤存制)
平時交易過程中,不需要詳細記錄庫存存貨,只需要在期末結帳或需要編制報表時,再實地盤點商品庫存,以得出期末庫存存貨。
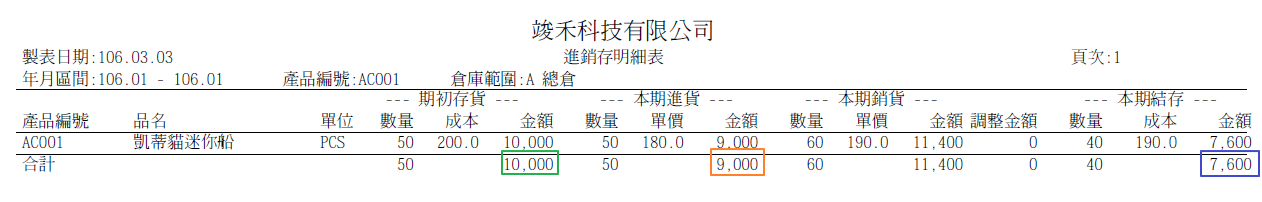
你可以透過 WEB ERP 的「進銷庫存/庫存報表/進銷存明細表」計算出期初/期末庫存,提供分錄建立的依據(圖1)。
銷貨成本計算公式
期初存貨 +(本期進貨 − 進貨退出 − 進貨折讓 ± 調整金額)− 期末存貨 = 銷貨成本
範例說明
| 狀況 | 傳票 |
|---|---|
| 12/31 期末庫存:50個,單價:$200,存貨金額:$10,000 1/1 上期存貨結轉下期傳票 | 借 1301期初存貨 10,000 貸 1301商品存貨 10,000 |
| 1/10 本期進貨 50個,單價:$180,金額:$9,000 | 借 5201進貨 9,000 貸 2171應付帳款 9,000 |
| 1/12 本期銷售 60個,單價:$250,金額:$15,000 | 借 1172應收帳款 15,000 貸 4111銷貨收入 15,000 |
| 銷貨成本採用月加權平均法 1/31 存貨調整分錄 期末盤點庫存 40個,成本:$190元,金額:$7,600 | 借 5111銷貨成本 11,400 貸 1301期初存貨 10,000 借 5111期末存貨 7,600 貸 5201進貨 9,000 |
| 結轉本期損益 | 借 3353本期損益 10,000 貸 1301期初存貨 10,000 借 1301期末存貨 7,600 貸 3353本期損益 7,600 |